分数を整数でわる計算で、「分子をわるのか、分母にかけるのか」と手が止まる場合は、操作の意味が図で見えていない可能性があります。分母に整数をかけるのは、1つ分をさらに細かく等分し直すためです。
この記事で分かること
- 分母に整数をかける理由を、図で確かめて保護者の言葉で説明する方法
- 「分子をわる」方法と「分母にかける」方法の使い分け
- 約分の確認まで含めた自作問題2問と、誤答の整理
本記事が扱うのは、わる数が整数の場合(分数÷整数)です。わる数が分数の場合は、小6算数 分数のわり算のつまずき 教え方で扱っています。
対象:小学校 平成29年告示 学習指導要領(2020年度全面実施)算数編・小6
小6の分数÷整数では何を学ぶか
学習指導要領(小学校 平成29年告示)解説 算数編は、分数×整数と分数÷整数を第6学年の内容として整理しています。内容の移行を示した表(印刷p.11)には、第5学年から第6学年へ移った内容として載っています。内容の構成図(印刷p.14)でも、位置づけは「分数の乗法,除法」の項目の中です。改訂前は第5学年にあった内容のため、改訂前の課程に沿った教材では、この単元が第5学年に載っているかもしれません。
解説は、第6学年の「A数と計算」で、分数の乗法及び除法の計算について次のように述べています。
第6学年では,分数の乗法及び除法の計算ができるようにする。
(文部科学省「小学校学習指導要領(平成29年告示)解説 算数編」第6学年 A(1)分数の乗法,除法 ア 知識及び技能 (イ) 分数の乗法及び除法の計算 印刷p.288)
この1文は、第6学年で分数の乗法及び除法の計算に取り組むという位置づけを確かめるために引きました。意味の理解については、学習指導要領に次の趣旨の項目があります。乗数や除数が整数の場合と分数の場合の両方を含めて、分数の乗法及び除法の意味を理解する、というものです(解説 印刷p.286)。分数÷整数は、除数を整数に限った場合の除法です。編集部は、分数の除法の入口にあたる学習と整理しています。
小5で扱う分数の計算は加法と減法までで、小5全体の単元の並びは小5算数の攻略ガイドにまとめています。小学校から中学校までの順番は、算数・数学の学び方で確認できます。
分数を整数でわる計算で迷う3つの理由
手が止まる場面を見分けるために、原因を次の3点に分けました。3点は性質が別々です。どの点で止まっているかを見分けてから教えるほうが、説明の手戻りを減らしやすくなります。
- わけたあとの1つ分が、図で見えていない。 分数を2以上の整数でわると、もとの大きさを等分するので、答えはもとより小さくなります。この意味が曖昧なまま「分母か分子のどちらかに整数を使う」という手順だけを覚えると、どちらに使うかが当て推量になります。
- 「分子をわる」と「分母にかける」の2通りが、別のルールに見えている。 8/9 ÷ 4 は、分子の8を4でわって 2/9 にできます。ところが 5/7 ÷ 3 は、分子の5を3でわり切れません。前者は割り切れる場合の近道で、分母に整数をかける方法は、どの分数でも使えます。この関係が伝わらないと、どちらを選ぶかの手がかりを持てないまま計算することになります。
- 約分の場面で、小5の通分・約分が抜けている。 分母に整数をかけると、5/80 のように分子と分母が大きくなります。約分できるかを見分けるには、小5の内容が土台です。ここが曖昧な場合は、先に小5算数 通分・約分のつまずきと教え方に戻ると教えやすくなります。
次の表は、説明をどこから始めるかを決める手がかりとして、編集部がまとめたものです。理解度の判定には使えません。
| お子さんの様子 | 迷いの出どころ | 先に見せるもの |
|---|---|---|
| 「分母にかける」とは書けるが、理由を聞くと答えられない | 1(1つ分の大きさ) | 手順2の、1つ分を等分する図 |
| 割り切れる問題は解けるが、割り切れない問題で止まる | 2(2通りの関係) | 手順3の補足にある2通りの比較表 |
| 答えがいつも約分できていない形になる | 3(約分) | 手順4の約分の確認 |
分数を整数でわると分母に整数をかけるのはなぜか:図で確かめる
分母に整数をかけるのは、1を細かく等分し直した結果だからです。5/7 ÷ 3 を例に、その中身を見ていきます。式の中の分数は 5/7 のように横に並べて書きます。読み方は「7分の5」です。
5/7 は、1を7等分した1つ分(1/7)の5個分です。これを3人で等しく分けるときは、1/7 を3等分して、5個分集めることになります。1/7 をさらに3等分すると、1を 7×3 = 21 等分した1つ分、つまり 1/21 になります。1/21 が5個分なので、答えは 5/21 です。
| 見るところ | 5/7 ÷ 3 の場合 |
|---|---|
| もとの大きさ | 1/7 が5個分 |
| 整数でわる意味 | 1/7 を3等分した1つ分を、5個集める |
| 1つ分の大きさ | 1を 7×3 = 21 等分した1つ分で、1/21 |
| 答え | 1/21 が5個分で、5/21 |
この見方で、分母に整数をかける理由が説明できます。数える個数(分子の5)は変わらず、1つ分の大きさ(分母)だけが細かくなるためです。
解説の分数の乗法の例(印刷p.288)には、乗数を単位分数の幾つ分かとみて計算する方法が出てきます。ここでの図の説明は、単位分数の個数で分数を見るという発想を借りて、わられる数の 5/7 に当てはめた編集部の説明例です。解説が分数÷整数の説明をこの形に指定しているわけではありません。
「分子をわる」方法は、割り切れるときの近道
8/9 ÷ 4 では、8/9 は 1/9 が8個分です。4人で分けると、1人あたり 1/9 が2個ずつになり、答えは 2/9 です。1/9 を細かく切らず、個数だけを分けているので、分母は変わりません。
分子が割り切れない場合は、そのままでは分子をわれません。ただし、5/7 の分母と分子に同じ3をかけて 15/21 に直せば、分子の15を3でわれます。通分と同じ操作なので大きさは変わらず、15÷3 で 5/21 となり、分母にかけた場合と同じ答えです。この一手間が入る分、割り切れない場合は分母にかける方法のほうが手順は少なくて済みます。
| 方法 | 式の例 | 使える場面 |
|---|---|---|
| 分母に整数をかける | 5/7 ÷ 3 = 5/(7×3) = 5/21 | どの分数でも使える |
| 分子を整数でわる | 8/9 ÷ 4 = (8÷4)/9 = 2/9 | 分子が整数で割り切れる場合の近道 |
2通りは別のルールではなく、同じ「等分する」操作を見る角度の違いです。ただし、家庭で最初に教えるときは、判断が少なくて済む「分母にかける」方法に絞る進め方があります。「分子をわる」方法は、割り切れる問題に出会ってから近道として見せれば、混乱を避けやすくなります。
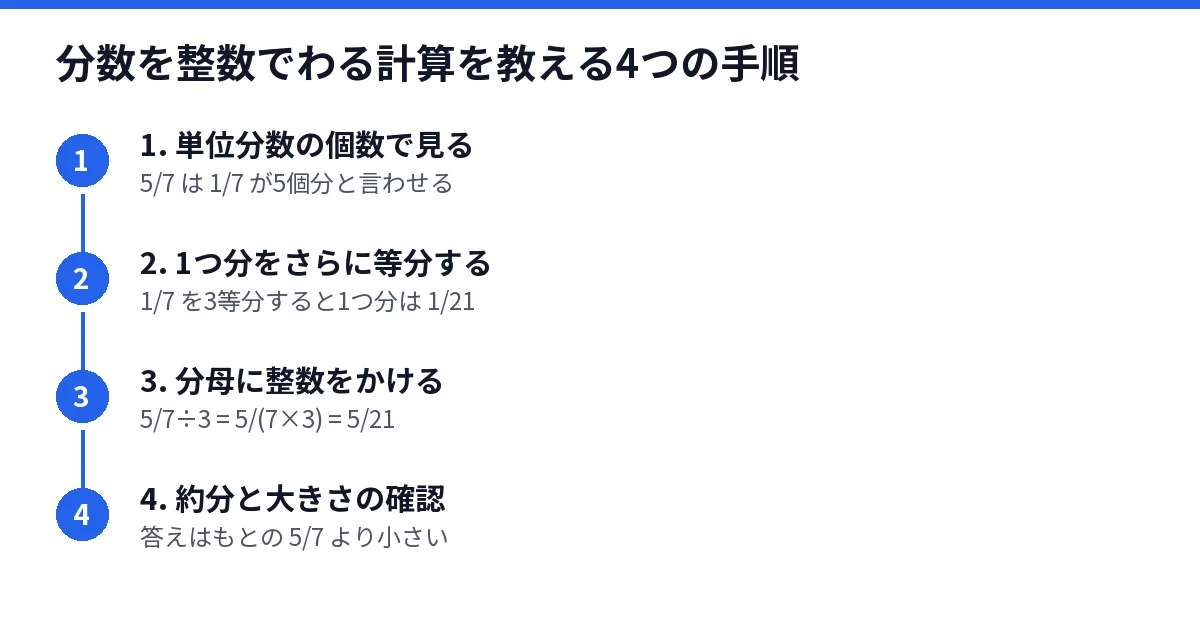
分数÷整数を教える4つの手順
ここからは、5/7 ÷ 3 を例に、同じ順で教えられる手順にします。流れは、個数で見る、1つ分を等分する、分母にかける式に直す、約分と大きさを確かめる、の4段階です。
- もとの分数を、単位分数の個数で言わせる。 5/7 は「1/7 が5個分」と声に出してもらいます。個数と1つ分の大きさを分けて見ておくと、後の手順で、どちらが変わるのかを考えやすくなります。
- わる整数が「何等分」かを確認し、1つ分をさらに等分する図を描かせる。 3でわるなら、1/7 を3つに切り分けた絵になります。ここで1つ分が 1/21 になると確認しておくと、分母にかける理由が式より先に見えやすくなります。
- 分母に整数をかける式に書き直させる。 5/7 ÷ 3 = 5/(7×3) = 5/21 です。分子の5は個数なので変わらず、分母だけが 7×3 になります。分子が割り切れる問題では、このあとで近道として分子をわる方法を見せます。
- 約分できるかを調べ、答えの大きさを見積もらせる。 5/21 は約分できません。わる整数が2以上のため、答えはもとの 5/7 より小さくなるはずです。5/7 を通分すると 15/21 なので、5/21 はその3分の1にあたり、見積もりと合います。
約分は、計算の最後でも途中でもかまいません。分子と、分母にかける整数に共通の約数がある場合は、かけ算を済ませる前に約分すると、数が小さいまま進められます。
帯分数÷整数の場合、家庭では先に仮分数へ直してから、上の4手順に入る方法がとれます。仮分数なら、分子が個数、分母が1つ分の大きさという見方を、そのまま使えるからです。これは編集部の整理で、学校から別の指示がある場合はそれに合わせます。
確認問題(編集部作成)
4手順をそのまま使って解ける問題を、編集部で2問つくりました。問1は約分を含む計算、問2は等分する場面の文章題です。
【確認問題】(編集部作成)
問1 5/8 ÷ 10 の答えを、約分した形で求める。
問2 重さが 3/5 kg の粘土があります。これを同じ重さの9個に分けると、1個の重さは何kgになりますか。
【解答】
問1 5/8 ÷ 10 = 5/(8×10) = 5/80 = 1/16
問2 3/5 ÷ 9 = 3/(5×9) = 3/45 = 1/15(kg)
【解説】
問1は、手順1で 5/8 を「1/8 が5個分」と見ます。手順2で 1/8 を10等分すると1つ分は 1/80 になり、手順3で 5/80 に書き直します。手順4で5と80を5で約分すると 1/16 です。分子の5と、かけた10に共通の約数5があるため、かけ算の前に約分する進め方もあります。答えは 5/8 より小さくなるはずです。5/8 を通分すると 10/16 で、その10分の1が 1/16 なので、見積もりとも合います。
問2は、手順2で「同じ重さの9個に分ける」を÷9の式だと確認します。式は 3/5 ÷ 9 で、手順3で 3/(5×9) = 3/45 に書き直します。手順4で3と45を3で約分すると 1/15 kg です。見積もりでは、3/5 を通分した 9/15 を9個に分けるので、分子の9を9でわる形になり、1/15 と確かめられます。1個の重さは、もとの 3/5 kg より軽くなるはずで、これとも合います。
※本問は編集部が作成したオリジナル問題です。学校のテスト・教科書・市販ドリルからの転載ではありません。
間違えやすい罠:分母と分子、どちらを動かすか
誤答は、整数を使う場所と、その使い方のどこかで生まれます。5/7 ÷ 3 を例に、どの操作でずれが生じるかを表で整理します。
| やりがちな間違い | 正しい進め方 | なぜずれるか |
|---|---|---|
| 分子に3をかけて 15/7 とする | 分母に3をかけて 5/21 とする | ÷を×に変えるだけの操作として覚えると、等分する意味が抜けるため |
| 分子と分母の両方に3をかけて 15/21 で止める | 分母にだけ3をかける | 分母と分子に同じ数をかける操作は通分と同じで、大きさが変わらないため |
| 分母を3でわって 5/(7÷3) とする | 分母は3倍にする | 「わる」という言葉に引かれて、わる操作を分母に行うため。分母をわると1つ分が大きくなる |
| 分子を3でわろうとして 5÷3 で止まる | 分母にかける方法に切り替える | 分子をわる方法が、割り切れる場合の近道だと伝わっていないため |
| 5/8 ÷ 10 を 5/80 で終える | 5と80を5で約分して 1/16 とする | 分母にかけたあとに、共通の約数を探す手順が抜けるため |
1行目と3行目の誤答は 15/7 で、もとの 5/7 より大きくなります。2行目の 15/21 は 5/7 と等しい大きさです。この3つは、手順4の「答えはもとより小さくなるはず」という見積もりで気づけます。4行目は計算が止まるので気づけますが、5行目は 5/80 と 1/16 が同じ大きさのため、見積もりでは気づけません。約分の確認を、手順4に独立して置く理由はここにあります。
次に学ぶ単元:小6の分数÷分数へ/前の単元:小5の通分・約分へ
この単元は、小5の通分・約分を前提にしています。つまずいている場合は、前提の単元から確かめてください。
- 前提になる単元:小5算数 通分・約分のつまずきと教え方
- 次に学ぶ単元:小6算数 分数のわり算のつまずき 教え方
- 教科全体の順番:算数・数学の学び方
次の単元では、わる数が分数になります。ここでは2以上の整数でわると答えがもとより小さくなりましたが、わる数が1より小さい分数の場合は、答えがもとより大きくなります。見積もりの向きが逆になる点が、次の単元の入口です。
【出典】
- 文部科学省「小学校学習指導要領(平成29年告示)解説」一覧ページ(【算数編】収録) https://www.mext.go.jp/a_menu/shotou/new-cs/1387014.htm (2026-10-11 確認)
- 文部科学省「小学校学習指導要領(平成29年告示)解説 算数編」PDF https://www.mext.go.jp/content/20211102-mxt_kyoiku02-100002607_04.pdf (2026-10-11 確認)
※本文で「解説は〜」と述べた箇所のうち、引用ブロック以外は、上記の解説をもとに教え方の地図 編集部が要約・加工したものです。文部科学省が作成した文章ではありません。
※学習指導要領は改訂されることがあります。本記事の記述は上記告示時点のものです。
まとめ
- 解説は、分数×整数と分数÷整数を第6学年の内容とし、「分数の乗法,除法」の項目の中に置いています。
- 編集部は、迷いを、1つ分の大きさ・2通りの方法の関係・約分の3点に分けて整理しました。
- 分母に整数をかけるのは、1つ分をさらに等分して細かくするためで、数える個数の分子は変わりません。
- 教える順は、個数で見る、1つ分を等分する、分母にかける式に直す、約分と大きさを確かめる、の4段階です。
- 前の単元は小5の通分・約分、次の単元は小6の分数÷分数です。
本記事は家庭学習の参考情報であり、学校・専門機関の指導に代わるものではありません。 学習指導要領・教科書の内容は改訂されることがあります。最新の情報は学校・教育委員会にご確認ください。 → 免責事項
最終確認日:2026-10-11